特殊批复背景下教育公司转让的法律与实务分析——以中商教育集团、港大教育集团、优财商学院及艺术培训营利性民办培训机构为例
随着民办教育促进法及实施条例的修订,营利性民办培训机构的法律地位与监管框架逐步明晰。但在实践中,部分教育公司因历史批复、资质延续或区域试点政策等原因,存在“特殊批复”情形,其转让交易面临更为复杂的合规审查与操作难点。本文以中商教育集团、港大教育集团、优财商学院以及艺术培训类营利性民办培训机构为样本,分析特殊批复教育公司转让中的核心法律问题与实务要点。
一、特殊批复的由来与法律性质
所谓特殊批复,通常指教育公司设立或变更时,因当时法律法规不明确、地方试点政策或历史遗留问题,由教育行政部门或其他主管部门以个案批复方式确认其办学或培训资质。此类批复并非普遍适用的行政许可,而是针对特定主体、特定事项的个别化处理。其法律性质介于行政许可与行政确认之间,具有较强的人身属性,能否随公司股权转让而当然承继,是交易中的首要问题。以中商教育集团为例,其部分培训业务资质来源于早期商务主管部门与教育部门联合批复,批复文件中未明确资质是否可随股权变更而转移。实务中,若批复对象为公司法人本身,股权转让不改变法人主体资格,资质原则上继续有效;但若批复明确要求“控股股东或实际控制人变更需重新审批”,则交易必须履行变更程序。
二、转让交易的核心合规审查要点
(一)资质可转让性审查
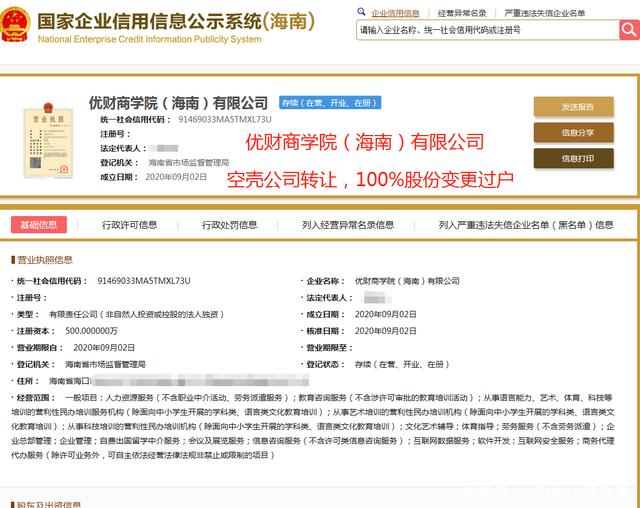
对于港大教育集团这类名称中含有“港大”字样的教育公司,转让时需特别注意名称授权与品牌使用的合法性。若“港大”涉及香港大学等權利人的名称权或商标权,受让方继续使用可能构成侵权。特殊批复若载明“仅限原举办者使用”或“不得转让”,则股权交易本身虽不直接违反批复,但可能导致资质事实上无法延续。优财商学院若持有金融类培训的特殊批复,还需关注金融监管部门对股东资格的穿透审查要求。
(二)营利性民办培训机构的分类登记
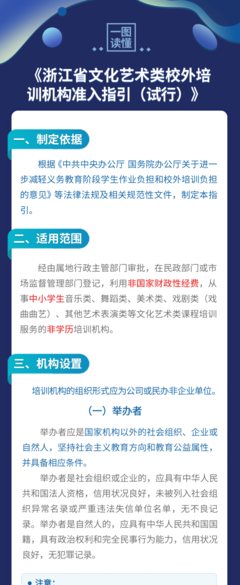
艺术培训类营利性民办培训机构在转让时,须核对是否已完成营利性法人登记。根据民办教育促进法,营利性培训机构应在工商行政管理部门登记为企业法人,并取得办学许可证或培训资质批复。若目标公司仍登记为民办非企业单位,转让将涉及法人性质变更,需先完成营转非或非转营的改制程序。艺术培训领域还需注意地方文旅、教育部门对艺术类培训的专项监管要求,如教师资质、场地消防、预收费资金监管等。
(三)特殊批复的变更与延续程序
转让方与受让方应在交易文件中明确约定:本次股权转让是否触发特殊批复的重新审批或备案义务;若需审批,由何方负责办理、办理期限及不能获批的退出机制。对于中商教育集团等持有多个批复的公司,建议逐项梳理批复文件的有效期、年检要求及变更条件,避免因遗漏导致资质失效。
三、交易结构设计与风险防控
(一)股权转让与资产转让的选择
鉴于特殊批复的人身属性,部分交易采用“股权转让+业务合作协议”或“资产转让+资质重新申请”的结构。若批复明确不可随股权转移,资产转让可能更为稳妥,但需重新申请资质,时间与不确定性较高。艺术培训机构若涉及办学许可证,许可证本身不可转让,只能通过股权收购间接实现控制权转移。
(二)陈述与保证条款的重点
转让方应就特殊批复的真实性、有效性、无重大违反及是否附条件作出全面陈述与保证。受让方应要求转让方披露全部批复文件、年检记录、行政处罚记录及潜在纠纷。针对港大教育集团的名称使用问题,应要求转让方保证名称使用已取得合法授权,并约定因名称侵权导致损失的赔偿责任。
(三)政府沟通与审批风险分担
特殊批复的变更往往需要与原批复机关进行事前沟通。建议在签署正式交易文件前,由转让方或双方共同向主管部门进行预沟通,确认审批口径。交易文件中可设置“审批未通过”为解除条件,并约定已支付款项的返还及费用分担。优财商学院若涉及金融培训资质,还应提前与地方金融监管局沟通股东变更的审慎性要求。
四、
特殊批复教育公司的转让,本质上是法律资质与商业价值的双重交易。中商教育集团、港大教育集团、优财商学院及艺术培训类营利性民办培训机构的案例表明,交易成功的关键在于:第一,准确识别特殊批复的法律性质与可转让性;第二,全面审查营利性登记与行业专项监管要求;第三,通过交易结构与合同条款合理分配审批风险。建议交易各方聘请熟悉教育行政法与公司并购的专业律师,开展法律尽职调查,并与主管部门保持透明沟通,以降低交易的不确定性,实现合规转让。
如若转载,请注明出处:http://www.weilaidanao.com/product/8.html
更新时间:2026-11-03 08:24:20